Puedes cerrar el año con beneficio y aun así no poder pagar las nóminas de julio. Esa desconexión entre la cuenta de resultados y la realidad de caja es exactamente lo que el presupuesto anual de tesorería viene a resolver. Se trata de una proyección a 12 meses de los cobros y pagos reales de la empresa con la que anticipar si va a producirse un superávit o un déficit de liquidez, y actuar a tiempo para evitar las temidas tensiones de liquidez.
Al final de este artículo encontrarás un vídeo sobre cómo hacer el presupuesto de tesorería en Excel paso a paso.
Diferencia entre presupuesto de tesorería y cuenta de resultados
Es el concepto que más confusión genera y conviene fijarlo antes de abrir Excel. La cuenta de resultados se construye por devengo contable: una venta se registra cuando se factura, no cuando se cobra. El presupuesto de tesorería, en cambio, se construye por fecha real de cobro y pago.
De ahí dos consecuencias prácticas:
- El presupuesto de tesorería no incluye partidas sin movimiento de efectivo, como las amortizaciones contables o las provisiones.
- Sí incluye partidas que no aparecen en la cuenta de resultados, como la amortización del principal de los préstamos, el pago del IVA, las ampliaciones de capital o las inversiones en inmovilizado.
Cómo estructurar el Excel del presupuesto de tesorería
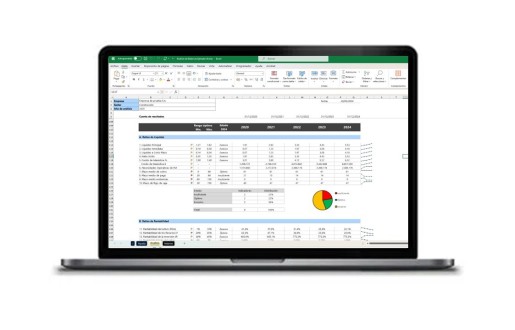
La hoja de cálculo debe organizarse en una matriz sencilla: en las columnas, los doce meses del año más una última columna de totales anuales. En las filas, las partidas de cobro y pago bien clasificadas por bloques, porque de esa clasificación depende que el presupuesto sirva para tomar decisiones o se quede en un Excel decorativo.
Esta es la estructura por bloques que recomendamos, con el flujo de caja que resulta de cada uno:
| Bloque | Qué incluye | Flujo de caja resultante |
|---|---|---|
| Cobros operativos − Pagos directos − Pagos indirectos | Cobros por ventas, pagos a proveedores, nóminas, alquileres y costes de estructura | Flujo de caja operativo |
| Financiación ajena + Intereses y comisiones + Operaciones de capital | Disposición y amortización de préstamos, intereses, dividendos, ampliaciones y reducciones de capital | Flujo de caja financiero |
| Operaciones de inversión | Compra y venta de activos de cualquier tipo | Flujo de caja de inversión |
Cobros operativos
Son los cobros derivados de la actividad principal de la empresa. Es buena práctica desglosarlos según la dimensión de análisis que más te interese: por producto o servicio, por línea de negocio, por localización geográfica o por delegación. Cuanto mejor desgloses, más útil será el presupuesto para detectar de dónde viene cada euro.
Pagos directos e indirectos
Los pagos directos son los relacionados con lo que la empresa vende: compra de mercaderías, materias primas y el personal directamente asignado a la producción. La diferencia entre cobros operativos y pagos directos te da el margen de caja del negocio.
Los pagos indirectos recogen los costes de estructura: administración, alquileres, suministros, servicios profesionales, marketing. Restándolos al margen anterior obtienes el flujo de caja operativo, que es la mejor medida de la capacidad real del negocio para generar liquidez.
Financiación ajena, intereses y operaciones de capital
Las entradas de financiación ajena incluyen tanto el abono de préstamos a largo plazo como los productos de financiación circulante: disposiciones de líneas de confirming, abonos de remesas al descuento, pólizas de crédito, etc. Las salidas recogen la amortización de los préstamos y el vencimiento de las operaciones de circulante.
En intereses y comisiones registramos tanto los cobrados por inversiones financieras como los pagados por la financiación obtenida.
Las operaciones de capital son el bloque que más se olvida y el más importante cuando las cosas se tuercen: ampliaciones y reducciones de capital y pago de dividendos. Cuando ni el negocio ni la financiación ajena cubren el déficit de liquidez, son los socios quienes tienen que entrar. Tenerlo previsto en el presupuesto evita decisiones de urgencia.
Operaciones de inversión
Compras y ventas de activos fijos de cualquier tipo: maquinaria, vehículos, equipos informáticos, instalaciones, participaciones financieras. El saldo neto es el flujo de caja de inversión y conviene aislarlo para no contaminar la lectura del negocio recurrente.
Saldo inicial y evolución de saldos
Antes de calcular nada, debes establecer tres saldos iniciales: el saldo de caja, el saldo dispuesto de las líneas de financiación circulante y el capital pendiente de los préstamos a largo plazo. Con ellos, Excel puede calcular mes a mes la evolución de los tres y darte la foto completa de la liquidez. Esa es, junto al flujo de caja mensual, la verdadera finalidad del presupuesto:
- Conocer el resultado mensual del flujo de caja y su valor acumulado.
- Ver el dispuesto y disponible de las líneas de financiación circulante.
- Seguir la evolución del capital pendiente de los préstamos a largo plazo.
Ejemplo práctico: detectar una tensión de liquidez antes de que ocurra
Imagina una pyme industrial que cierra el año anterior con un saldo de caja de 60.000 €, una póliza de crédito de 200.000 € dispuesta al 40 % y un préstamo a largo plazo con cuotas mensuales de 4.500 €. Factura 1,2 M € al año, cobra a 90 días y paga a proveedores a 60.
Al construir el presupuesto en enero, la matriz mensual revela lo siguiente:
- Enero a marzo: el flujo operativo es positivo (entran los cobros de la campaña de noviembre y diciembre) y el saldo de caja sube hasta 110.000 €. Lectura intuitiva: vamos sobrados.
- Abril: liquidación trimestral de IVA por 28.000 €, pago de la paga extra (22.000 €) y un vencimiento de confirming de 35.000 €. Solo en ese mes, salen 85.000 € de caja extraordinarios.
- Mayo y junio: arrancan los cobros de la campaña de febrero-marzo, pero el ciclo de fabricación obliga a comprar materia prima en mayo (40.000 €) para servir los pedidos del verano.
- Julio: el saldo proyectado cae a −18.000 € y la póliza llega al 95 % de disposición.
Sin presupuesto, ese problema se descubre el 5 de julio, cuando el banco devuelve dos recibos y la póliza no da más de sí. La conversación con el director de la oficina se mantiene desde la urgencia y rara vez termina bien.
Con presupuesto, lo ves en enero. Y tienes seis meses para combinar tres palancas: ampliar la póliza de 200.000 € a 300.000 € (negociado en febrero, cuando los ratios del cierre anterior están frescos y juegan a tu favor), renegociar el plazo de pago con los dos proveedores principales pasando de 60 a 90 días, y aplazar a octubre una inversión de 25.000 € en maquinaria que estaba prevista para junio.
Esa es la diferencia entre gestionar la tesorería y sufrirla: el problema es el mismo, pero el coste de resolverlo se divide entre cinco.
Cómo controlar las desviaciones del presupuesto
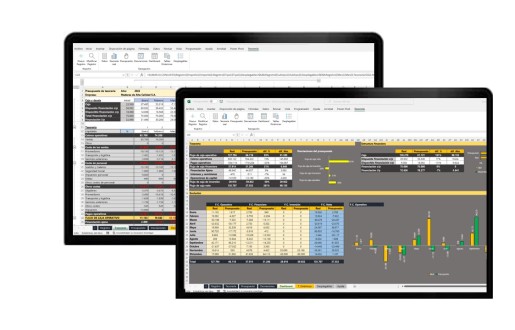
Un presupuesto sin seguimiento es papel mojado. La forma más práctica de hacerlo es construir tres hojas en el mismo Excel:
- Hoja 1 — Presupuesto: las cifras estimadas a principio de año, que no se tocan.
- Hoja 2 — Real: copia exacta de la estructura anterior, donde se introduce mes a mes la evolución real.
- Hoja 3 — Desviaciones: la diferencia entre las dos anteriores, celda a celda, con formato condicional para que las cifras aparezcan en rojo o en verde según penalicen o favorezcan la liquidez.
La revisión debe ser mensual, idealmente en los primeros cinco días del mes siguiente. Una desviación puntual es ruido; una desviación sistemática en la misma partida es la señal de que el presupuesto necesita revisarse o de que algo está cambiando en el negocio.
Escenarios: optimista, realista y pesimista
Los presupuestos que solo recogen el escenario realista envejecen mal. Construir además un escenario pesimista (caída de ventas del 15-20 %, alargamiento de los plazos de cobro, etc.) te permite saber cuánto colchón de financiación necesitarías reservado y negociado antes de necesitarlo. Es la diferencia entre llegar al banco desde la fortaleza o desde la urgencia.
Errores frecuentes al hacer un presupuesto de tesorería
- Confundir devengo con caja: registrar la venta cuando se factura en lugar de cuando se cobra. Es el error número uno.
- Subestimar los impuestos: los cobros entran con IVA y los pagos salen con IVA, pero hay liquidaciones trimestrales que rompen presupuestos enteros si no se anticipan.
- No considerar la estacionalidad: trabajar con doceavas partes del presupuesto anual en negocios que no son lineales lleva a previsiones inútiles.
- Mezclar amortización contable y financiera: la primera no es flujo de caja, la segunda sí. Confundirlas distorsiona el resultado.
- Hacer el presupuesto en enero y no volver a abrirlo: un presupuesto vivo se actualiza con cada cambio relevante del negocio.

Enrique Serrano
Soy Enrique Serrano Fuentes, un emprendedor y experto en Excel con una sólida trayectoria en el sector financiero corporativo. He orientado mi carrera hacia lo digital y emprendedor, y actualmente colaboro con Plantillas Pyme. Me especializo en crear herramientas y recursos prácticos para la gestión empresarial, combinando mi formación en economía, finanzas y marketing con una pasión por la innovación y el desarrollo de negocios.
Plantillas relacionadas


Artículos relacionados
Toda empresa necesita saber en todo momento dónde está desde el punto de vista económico-financiero porque esa visión le permite conocer hacia...
Las 5 mejores plantillas Excel para autónomos y pymes: planifica tu viabilidad y tesorería, valora tu empresa y analiza tus balances de forma...

El director financiero tiene un rol clave en el desarrollo de la empresa, además de verificar que la evolución de la empresa sea financieramente...