Qué es el pool bancario y para qué sirve
El pool bancario es uno de los documentos clave en las finanzas de una empresa. Contiene un resumen de su endeudamiento financiero externo y, a pesar de su nombre, debe reflejar la deuda bancaria y no bancaria. Es un documento tanto de uso interno como de uso externo, especialmente en el ámbito de solicitud de financiación con entidades financieras o en el ámbito de valoración y análisis de empresas para operaciones de compra, por ejemplo.
Qué debe contener el pool bancario
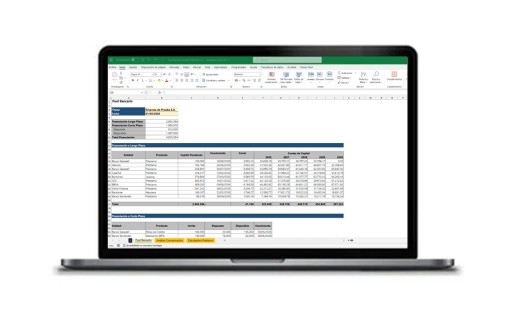
El pool bancario debe contener información sobre todos los productos de financiación ajena de la empresa, ya sean de entidades bancarias como de entidades no bancarias, sin incluir deuda con proveedores, ya que ésta se considera deuda comercial. Para empezar, es importante separar los productos de largo plazo de los de corto plazo o circulante, pues la información no es exactamente la misma.
Financiación a corto plazo
Es la financiación de working capital o circulante de la empresa. Tiene que ver con sus necesidades operativas de fondos y el fondo de maniobra. Esta parte debe contener, para cada operación:
- Entidad que ha concedido la línea de financiación.
- Producto: detallar el tipo de producto como póliza de crédito, financiación de importaciones o descuento comercial, por ejemplo.
- Límite: es el límite máximo de cada línea de circulante.
- Dispuesto: es el importe utilizado sobre cada línea.
- Disponible: por diferencia de las dos anteriores es la parte disponible de cada línea y nos da una idea de la capacidad de la empresa de afrontar adversidades financieras. A mayor disponible, más capacidad de la empresa para afrontar la incertidumbre.
- Fecha de vencimiento: las líneas suelen renovarse cada año, es importante indicar la fecha de vencimiento de cada una para detectar posibles concentraciones en determinadas épocas del año.
Financiación a largo plazo
Es la financiación a más de un año de la empresa. Está relacionada con sus inversiones y su capacidad de pago. Esta financiación se compara con el Cash Flow y el EBITDA, entre otros indicadores. Estos son las datos que debe contener esta parte del pool bancario:
- Entidad que ha concedido la financiación.
- Producto: aunque el abanico de productos de financiación a largo plazo no es muy amplio, conviene detallarlo.
- Capital pendiente actual: es el saldo actual de cada operación a largo plazo. No es necesario indicar el capital inicial, lo importante es cuánto debe la empresa ahora de cada posición.
- Fecha de vencimiento: imprescindible para entender como se amortiza cada operación a lo largo del tiempo.
- Cuota periódica de cada posición.
- Calendario de cuotas: para cada posición debe incluirse la suma de cuotas de capital para cada uno de los próximos 5 años. Esto es vital porque la suma de todas las operaciones nos darán el servicios a la deuda para los próximos años. Esta cifra se compara con el Cash Flow:
- Si el Cash Flow > a las cuotas de capital: la empresa puede asumir su endeudamiento a largo plazo.
- Si el Cash Flow < a las cuotas de capital: la empresa no puede asumir su endeudamiento a largo plazo.
Es importante señalar en el encabezado la fecha del informe y el nombre de la empresa al que pertenece para que el usuario que la recibe entienda el contenido del documento. A partir de la información anterior, hay tres resúmenes que no pueden faltar:
- Resumen de financiación por entidad: ayuda a ver qué entidades son las que están sustentando la deuda de la empresa. Importante para ver analizar si la deuda está bien diversificada, o bien, existen riesgos asociados a la concentración de entidades.
- Resumen por producto de financiación: permite analizar cómo es la estructura de financiación de la empresa, y si esta es adecuada, especialmente en cuanto a la distribución de productos de circulante y de largo plazo, y el consumo de caja que suponen para la empresa.
- Calendario de deuda a largo plazo: fundamental para entrar en los detalles del esfuerzo futuro que la empresa debe hacer para cubrir su deuda. El calendario contiene la suma de cuotas de financiación a largo plazo para los próximos años, normalmente cinco.
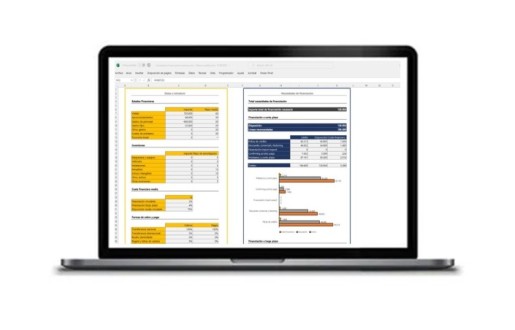
Elaborar este documento manualmente suele generar errores y omisiones. Si quieres tener un pool bancario estructurado, con calendario agregado y resúmenes automáticos por entidad y producto, puedes utilizar nuestra plantilla de pool bancario en Excel, diseñada específicamente para este fin.
El pool bancario no es solo un listado de deuda. Es una herramienta de análisis que permite entender la situación financiera real de la empresa y anticipar riesgos.
Para qué sirve el pool bancario
Analizar la capacidad de pago
Permite medir si la empresa puede asumir su endeudamiento actual con los recursos que genera.
- Calcular el servicio anual de la deuda (cuotas de capital).
- Compararlo con el Cash Flow.
- Detectar posibles desequilibrios futuros.
Si el flujo de caja no cubre la deuda, el problema no es contable, es estructural. Conocer los límites de la capacidad de pago permite anticiparse a situaciones difíciles.
Detectar riesgos de concentración bancaria
Un pool bien estructurado muestra qué entidad soporta mayor parte de la financiación.
- Identificar dependencia excesiva de un solo banco.
- Analizar el peso relativo de cada entidad.
- Valorar el impacto de una posible reducción de líneas.
Una deuda concentrada aumenta el riesgo financiero, especialmente en etapas de incertidumbre económica.
Valorar la estructura financiera (corto y largo plazo)
El pool permite analizar cómo se distribuye la financiación entre circulante y largo plazo.
- Comprobar si las inversiones se financian con deuda de corto plazo.
- Analizar el equilibrio entre fondo de maniobra y financiación.
- Valorar la coherencia entre vencimientos y generación de caja.
- Identificar el peso de la deuda a largo en el balance, a efectos de analizar la solvencia.
Una mala estructura puede generar tensiones aunque la empresa sea rentable.
Identificar tensiones de liquidez
El calendario agregado permite anticipar momentos críticos.
- Detectar vencimientos de líneas concentrados.
- Analizar años con mayor esfuerzo de amortización.
- Valorar si la financiación circulante es suficiente para hacer frente al circuito operativo.
El problema no suele ser la deuda total, sino cuándo vence, tanto el largo como el corto plazo.
Evaluar la distribución de proveedores financieros
Permite entender cómo se apoya la empresa en su sistema financiero.
- Diversificación entre bancos y entidades no bancarias.
- Tipo de productos utilizados.
- Nivel de dependencia de financiación externa.
La diversificación reduce vulnerabilidad, pero aumenta los costes administrativos y financieros. El secreto está en el equilibrio.
Cuándo se utiliza el pool bancario
El pool bancario no se usa únicamente cuando lo solicita una entidad financiera. Es un documento recurrente en distintas situaciones empresariales que conviene tener actualizado.
Procesos de financiación
Es el primer documento que analiza cualquier banco antes de conceder crédito.
- Solicitudes de nueva financiación.
- Refinanciaciones.
- Negociación de condiciones.
- Renovación de líneas.
Un pool claro transmite solvencia y control.
Procesos de compraventa de empresas
Es fundamental en cualquier análisis previo a una operación corporativa.
- Due diligence financiera.
- Evaluación del esfuerzo futuro de deuda.
- Análisis de riesgos de concentración.
El comprador quiere saber qué deuda asume y cuándo vence.
Análisis interno y planificación financiera
También es una herramienta de control periódico.
- Revisión de la estructura financiera.
- Preparación de presupuestos.
- Control del nivel de endeudamiento.
No es solo un documento externo, es una herramienta de gestión.
Relaciones comerciales relevantes
Puede ser requerido por terceros que necesiten analizar la solvencia de la empresa:
- Grandes proveedores.
- Socios estratégicos.
- Inversores potenciales.
La transparencia financiera genera confianza en las relaciones comerciales, el pool bancario es uno de los elementos que la documenta.
Reestructuraciones o situaciones de tensión
En momentos complejos, el pool es el punto de partida para reorganizar la deuda.
- Renegociaciones con entidades.
- Reordenación de vencimientos.
- Análisis previo a procesos de refinanciación.
No se puede reestructurar lo que no está claramente identificado.
Por último, es imprescindible contrastar el pool bancario con la información que figura en la Central de Información de Riesgos del Banco de España (CIRBE) cuando el documento se utilice en un proceso de financiación. Ambos deberían coincidir, al menos en lo relativo a la deuda bancaria, pero en la práctica no siempre sucede. Las discrepancias entre el pool y la CIRBE generan desconfianza en la entidad financiera y son una de las causas más habituales de rechazo o paralización de operaciones de crédito.

Enrique Serrano
Soy Enrique Serrano Fuentes, un emprendedor y experto en Excel con una sólida trayectoria en el sector financiero corporativo. He orientado mi carrera hacia lo digital y emprendedor, y actualmente colaboro con Plantillas Pyme. Me especializo en crear herramientas y recursos prácticos para la gestión empresarial, combinando mi formación en economía, finanzas y marketing con una pasión por la innovación y el desarrollo de negocios.
Plantillas relacionadas
Artículos relacionados
Toda empresa necesita saber en todo momento dónde está desde el punto de vista económico-financiero porque esa visión le permite conocer hacia...
Las 5 mejores plantillas Excel para autónomos y pymes: planifica tu viabilidad y tesorería, valora tu empresa y analiza tus balances de forma...

El director financiero tiene un rol clave en el desarrollo de la empresa, además de verificar que la evolución de la empresa sea financieramente...