Definición de CAPM y sus autores
El CAPM, siglas en inglés del modelo de valoración de activos financieros (Capital Asset Pricing), es una herramienta con la que podemos estimar la tasa de retorno de un activo financiero. Se trata de un modelo teórico pero muy extendido entre la comunidad financiera porque es muy fácil de utilizar y aporta mucha información acerca del comportamiento de los activos.
Con el CAPM obtenemos la relación entre el riesgo de invertir en un cierto activo financiero y la rentabilidad esperada derivada del riesgo asumido. La teoría dice que, a más riesgo asumido, mayor rentabilidad esperada por un activo y mayor volatilidad.
El modelo CAPM fue desarrollado por William Sharpe, y en su fase inicial de desarrollo también formaron parte Jan Mossin, Jack L. Treynor y John Lintner, basándose en varias formulaciones de Harry Markowitz como la Teoría del Portafolio. William Sharpe fue laureado con el Premio Nobel de Economía en 1990 por sus aportaciones a la teoría económica financiera, siendo el CAPM su aportación más valiosa, aunque no la única.
Para qué sirve el CAPM
Más allá de la teoría, el CAPM tiene un uso muy concreto y cotidiano en finanzas de empresa: calcular el coste de los fondos propios, es decir, la rentabilidad que exigen los accionistas por invertir en una compañía dado su riesgo. Y ese coste de los fondos propios es una pieza clave para algo muy práctico:
- Valorar empresas: el coste de los fondos propios que da el CAPM alimenta el cálculo del coste medio ponderado del capital, que es la tasa con la que se descuentan los flujos en una valoración por descuento de flujos de caja.
- Decidir inversiones: sirve para fijar la rentabilidad mínima que debe superar un proyecto para crear valor.
- Comparar activos: permite saber si un activo ofrece una rentabilidad acorde al riesgo que asumimos o si está caro o barato.
En la práctica, el CAPM es muchas veces el primer paso de una valoración: calculas la rentabilidad exigida a los fondos propios y, con ella, la tasa de descuento que aplica a los flujos futuros del negocio.
Suposiciones del modelo CAPM
El modelo CAPM parte de ciertas asunciones para que se considere válido, algo que también ha sido criticado por los detractores de este modelo teórico, pues no todas ellas son ciertas en la práctica.
- El mercado está en equilibrio, es decir, hay la misma oferta y demanda de activos y la oferta de activos financieros es exógena, fija y conocida.
- No tiene en cuenta el riesgo no sistemático o diversificable. Los inversores solo atienden al riesgo sistemático, que es aquel que no se puede diversificar porque es intrínseco al mercado y no al activo financiero en cuestión.
- Los inversores son aversos al riesgo y poseen la misma información.
- La rentabilidad de los activos se distribuye según una distribución normal, una de las asunciones más criticadas.
Cómo calcular el CAPM: la fórmula del CAPM
Según el modelo CAPM, la rentabilidad esperada de un activo se estima sumando dos componentes: la rentabilidad del activo sin riesgo más una prima por el riesgo asumido. Esa prima es la Beta multiplicada por la prima de riesgo del mercado.
Rentabilidad esperada del activo: rentabilidad sin riesgo, más la Beta multiplicada por la prima de riesgo del mercado.
Donde cada término significa lo siguiente:
- Rentabilidad esperada del activo: la tasa de rentabilidad que esperamos obtener del activo.
- Rentabilidad sin riesgo: la rentabilidad del activo de menor riesgo disponible. Aunque todos los activos financieros tienen riesgo, buscamos aquellos de menor riesgo.
- Beta: la sensibilidad del rendimiento del activo cuando se produce un cambio de rendimiento en el mercado. Cuanto más elevada sea la Beta, mayor será el riesgo:
- Si la Beta es mayor que 1, el activo sube y baja más que el mercado.
- Si la Beta es menor que 1, el activo sube y baja menos que el mercado.
- Si la Beta es igual a 1, el activo sube y baja igual que el mercado.
- Prima de riesgo del mercado: la diferencia entre la rentabilidad esperada del mercado y la rentabilidad sin riesgo. Es el riesgo asociado al mercado en el que cotiza el activo.
Cómo interpretar la Beta: activos defensivos y cíclicos
La Beta es el corazón del modelo, así que conviene saber leerla más allá de la fórmula. Mide cuánto se mueve un activo respecto al mercado, y eso se traduce en perfiles de empresa muy reconocibles:
| Beta | Tipo de activo | Ejemplos típicos |
|---|---|---|
| Menor que 1 (defensivo) | Se mueve menos que el mercado; más estable | Energéticas reguladas, alimentación, farmacéuticas |
| En torno a 1 | Se mueve casi igual que el mercado | Grandes índices y empresas diversificadas |
| Mayor que 1 (cíclico) | Amplifica los movimientos del mercado; más riesgo | Tecnología, lujo, automoción |
Una Beta baja no es "mejor" ni una alta es "peor": cada una encaja con un perfil de inversor y un momento del ciclo distintos. En expansión, las Betas altas suelen brillar; en recesión, las defensivas protegen mejor.
Limitaciones del CAPM
El CAPM es muy útil por su sencillez, pero conviene usarlo sabiendo lo que no captura:
- Sus asunciones no se cumplen del todo en la realidad: ni los inversores tienen la misma información, ni las rentabilidades siguen siempre una distribución normal.
- La Beta es histórica: se calcula con datos del pasado y no garantiza el comportamiento futuro.
- Es muy sensible a los datos de entrada: pequeños cambios en la rentabilidad sin riesgo o en la prima de mercado alteran bastante el resultado.
- Solo considera el riesgo sistemático, dejando fuera factores propios de la empresa.
Por eso es una buena referencia de partida, pero conviene contrastarlo con otros métodos y con el sentido común financiero.
El modelo CAPM en Excel
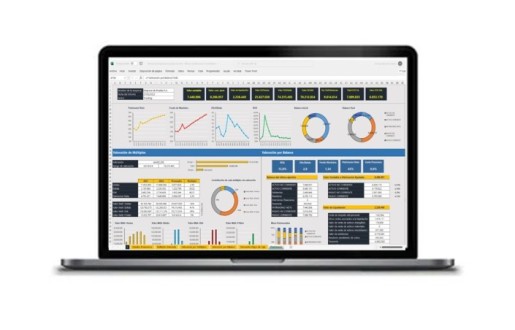
Si quieres ver un ejemplo de cálculo real de la rentabilidad de un activo, podrás encontrarlo en nuestra plantilla CAPM, una plantilla abierta y editable en la que podrás ver cómo se han realizado todos los cálculos, jugar con las variables para entender cómo afectan a los resultados y utilizar otras acciones e índices de referencia simplemente cambiando la secuencia de precios que ya contiene la plantilla. Con esta plantilla podrás entender a la perfección el funcionamiento del modelo CAPM.
Para utilizar la plantilla con las acciones e índices que trae de salida solo necesitas introducir la rentabilidad del activo libre de riesgo, la rentabilidad esperada del mercado, el índice que actuará como referencia, la acción a analizar y la periodicidad de la Beta. Con esta información podremos ver la rentabilidad que se espera para la acción que hemos seleccionado. Si queremos cambiar las acciones e índices, tendremos que cambiar los precios en la pestaña de precios.
Preguntas frecuentes
¿Qué es una Beta buena?
No hay una Beta "buena" en abstracto: depende del riesgo que quieras asumir. Una Beta menor que 1 indica un activo más defensivo y estable; una mayor que 1, uno más volátil que puede dar más rentabilidad pero con más riesgo.
¿Cuál es la diferencia entre riesgo sistemático y diversificable?
El sistemático es el riesgo propio del mercado, que afecta a todos los activos y no se puede eliminar diversificando. El diversificable es específico de cada empresa y sí se reduce repartiendo la inversión en varios activos. El CAPM solo remunera el sistemático.
¿Para qué se usa el CAPM en una valoración de empresas?
Para calcular el coste de los fondos propios, que luego entra en el coste medio ponderado del capital, la tasa con la que se descuentan los flujos de caja futuros en una valoración por descuento de flujos.
¿De dónde se saca la rentabilidad sin riesgo?
Habitualmente de la deuda pública de referencia a largo plazo (por ejemplo, el bono del Estado a 10 años), por considerarse el activo de menor riesgo disponible.
¿El CAPM sirve para empresas no cotizadas?
Sí, aunque con ajustes: al no tener Beta de mercado propia, se suele estimar a partir de la Beta de empresas comparables cotizadas del mismo sector.

Enrique Serrano
Soy Enrique Serrano Fuentes, un emprendedor y experto en Excel con una sólida trayectoria en el sector financiero corporativo. He orientado mi carrera hacia lo digital y emprendedor, y actualmente colaboro con Plantillas Pyme. Me especializo en crear herramientas y recursos prácticos para la gestión empresarial, combinando mi formación en economía, finanzas y marketing con una pasión por la innovación y el desarrollo de negocios.
Plantillas relacionadas

Artículos relacionados
Toda empresa necesita saber en todo momento dónde está desde el punto de vista económico-financiero porque esa visión le permite conocer hacia...
Las 5 mejores plantillas Excel para autónomos y pymes: planifica tu viabilidad y tesorería, valora tu empresa y analiza tus balances de forma...

El director financiero tiene un rol clave en el desarrollo de la empresa, además de verificar que la evolución de la empresa sea financieramente...